Concessionnaire qui accepte les FICP : acheter comptant ne signifie pas obtenir un financement
Un concessionnaire peut vous vendre une voiture malgré une inscription au FICP, notamment si vous payez comptant. En revanche, accepter la vente ne signifie pas accepter un crédit, une LOA ou une LLD : le financement dépend généralement d’un organisme distinct. Pour retrouver une mobilité, mieux vaut identifier le bon interlocuteur et choisir une solution compatible avec votre budget plutôt que chercher une enseigne qui promettrait une acceptation automatique.
Ce que le fichage change réellement chez un concessionnaire
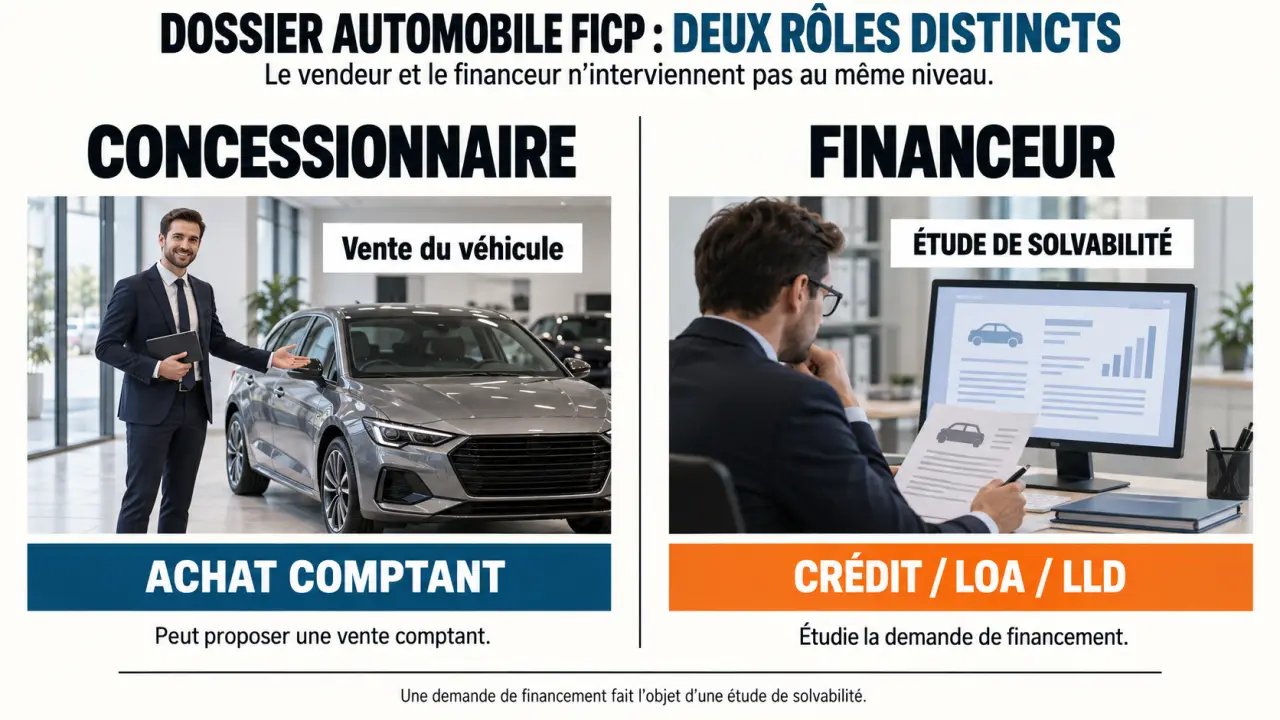
Il n’existe pas de liste universelle de concessionnaires qui acceptent les personnes inscrites au FICP pour tous leurs financements. Une concession peut accueillir votre demande, proposer un véhicule et transmettre votre dossier, sans pouvoir décider de l’accord final. Le vendeur et le financeur n’ont pas le même rôle. Demandez donc qui examine la solvabilité et si une étude est possible malgré votre inscription, avant de réserver une voiture.
FICP et interdiction bancaire : deux situations différentes
Le FICP, ou Fichier national des incidents de remboursement des crédits aux particuliers, concerne notamment des incidents de remboursement et les situations de surendettement. Le FCC, Fichier central des chèques, recense notamment les interdictions d’émettre des chèques. Être inscrit au FICP ne signifie donc pas automatiquement être interdit bancaire au sens habituel de cette expression.
L’inscription au FICP n’est pas, à elle seule, une interdiction légale générale de souscrire un crédit. Elle constitue toutefois un signal de risque important pour les établissements financiers, qui consultent ce fichier dans le cadre de l’examen d’une demande de crédit. Les refus restent fréquents, même avec des revenus réguliers.
Vérifier sa situation avant toute demande
Vous pouvez consulter votre situation auprès de la Banque de France pour connaître le motif de votre inscription. Si un incident a été régularisé, vérifiez que cette régularisation a bien été prise en compte. En présence d’un dossier de surendettement, faites examiner votre projet par votre interlocuteur habituel avant tout nouvel engagement : les contraintes ne se limitent pas à la politique commerciale du concessionnaire.
Crédit, LOA, LLD ou comptant : choisir le bon contrat
Une petite mensualité ne suffit pas à rendre une voiture accessible. Il faut distinguer la propriété du véhicule, les conditions d’entrée et les sommes dues jusqu’à la fin du contrat. Voici les principales différences pour orienter vos démarches.
Comprendre le FICP et régulariser sa situation : La Banque de France répond à vos questions sur l’inscription au FICP, la consultation de votre situation et les démarches de régularisation.
| Solution | Accessibilité avec un FICP | Point à vérifier |
|---|---|---|
| Achat comptant | Possible sans demande de crédit, avec des fonds disponibles | Conserver une réserve pour l’assurance et les réparations |
| Crédit auto | Difficile ; décision de l’établissement prêteur | TAEG, coût total et capacité de remboursement |
| LOA | Difficile ; examen financier comparable à celui d’un crédit | Premier loyer, kilométrage et prix de l’option d’achat |
| LLD | Variable selon le loueur, sans acceptation garantie | Dépôt éventuel, restitution et résiliation anticipée |
| Microcrédit personnel | Étude possible avec accompagnement | Éligibilité du projet et mensualité soutenable |
| Location ponctuelle ou solidaire | Selon les critères du prestataire | Caution, assurance, durée et coût d’usage |
La LOA relève du crédit à la consommation : elle ne constitue pas un moyen de contourner les difficultés d’accès au crédit. Vous louez la voiture avec la possibilité de l’acheter selon les conditions prévues au contrat.
La LLD est une location sans option d’achat. Cette différence ne rend pas l’accord automatique : le loueur peut vérifier vos revenus, vos charges et vos garanties, dans le respect des règles qui lui sont applicables. Un apport ou un premier loyer majoré ne supprime pas son analyse du risque.
Si votre besoin se limite à quelques déplacements pour des entretiens ou une formation, une location courte peut éviter un engagement long. Vérifiez toutefois le moyen de paiement exigé et le montant immobilisé en garantie.
Les interlocuteurs à contacter, selon votre besoin
Pour une voiture payable comptant, contactez directement des concessions ou des vendeurs professionnels d’occasion avec un budget précis. Pour une location, demandez aux loueurs indépendants s’ils étudient les profils FICP et à quelles conditions. Un courtier spécialisé peut chercher un partenaire, mais il ne peut pas garantir la décision de celui-ci.
Microcrédit : privilégier un accompagnement identifié
Pour acheter ou réparer un véhicule nécessaire à l’insertion sociale ou professionnelle, rapprochez-vous d’un acteur du microcrédit. L’ADIE peut être un interlocuteur selon votre projet ; la Croix-Rouge française ou le Secours Catholique peuvent également proposer un accompagnement ou une orientation selon les dispositifs locaux. Ces démarches restent soumises à une étude : le fichage n’entraîne ni accord automatique ni exclusion systématique.
Selon Solutions Concilys, le microcrédit peut atteindre 8 000 euros. Ce montant ne constitue pas un droit : le financement effectivement accessible dépend du dispositif, du projet et de votre capacité de remboursement. Demandez les conditions en vigueur à l’organisme qui instruit votre dossier.
Garages solidaires et aides locales : penser aussi à réparer
Un garage solidaire peut proposer, selon son fonctionnement, une réparation à tarif adapté, une location ou un véhicule d’occasion. L’accès dépend souvent de critères sociaux et parfois d’une orientation par un travailleur social. Contactez le CCAS de votre commune, une mission locale ou votre conseiller France Travail pour repérer les solutions de mobilité de votre territoire.
Avant de financer une autre voiture, faites chiffrer la remise en état du véhicule actuel. Une réparation ciblée, éventuellement soutenue par une aide locale, peut être plus réaliste qu’un nouveau contrat assorti de loyers et de frais de restitution.
Préparer un dossier soutenable et éviter les offres piégeuses
Un dossier complet facilite l’examen sans assurer l’acceptation. Présentez un besoin concret, un véhicule raisonnable et une vision fidèle de vos finances. Selon l’organisme, préparez :
- une pièce d’identité et un justificatif de domicile ;
- les justificatifs de revenus et de situation professionnelle ;
- les relevés bancaires et le détail des charges et dettes ;
- un devis du véhicule ou de la réparation ;
- les informations utiles sur le fichage et sa régularisation éventuelle ;
- les justificatifs de l’apport ou du garant, si ces éléments sont demandés.
Des revenus stables et une gestion bancaire sans incidents récents peuvent rassurer. Un garant solvable peut aussi être étudié, mais il s’engage à payer dans les conditions du cautionnement : ce n’est pas une simple formalité. N’empruntez pas un apport pour masquer une capacité de remboursement insuffisante.
Votre budget a besoin d’un coussin amortissant, comme une mousse qui absorbe les chocs : une marge pour un pneu, une franchise d’assurance ou une facture imprévue. Si le loyer utilise toute votre somme disponible après les charges courantes, le véhicule est trop coûteux, même si le dossier est accepté. Calculez donc le budget automobile avec assurance, carburant, entretien et stationnement, pas seulement avec la mensualité affichée.
Exigez une proposition écrite précisant tous les frais. En LOA ou LLD, examinez le kilométrage autorisé, les frais de remise en état et les conséquences d’une rupture anticipée. Pour un intermédiaire en crédit, vérifiez son identité, ses mentions légales et son inscription à l’ORIAS lorsque son activité l’exige.
Méfiez-vous enfin des promesses de « financement FICP garanti » et des demandes de paiement pour débloquer un prêt. Un kit commercial vendu 7 euros ne vaut ni accord de financement ni accès privilégié à un loueur. La bonne prochaine étape est une étude transparente de votre situation, pas le versement d’argent pour obtenir une promesse.