Voiture rayée : qui paie, quelle franchise et quel risque de malus ?
Une voiture rayée peut être indemnisée par l’assurance, mais la prise en charge dépend de l’origine du dommage et des garanties souscrites. Si un tiers identifié est responsable, son assurance peut payer les réparations. Si vous avez frotté un mur ou si vous découvrez un coup de clé sans connaître l’auteur, votre propre contrat devient déterminant. Avant toute réparation, photographiez les dégâts et contactez votre assureur : les preuves, la franchise et la qualification du sinistre influent sur l’indemnisation.
Identifier l’origine des rayures pour savoir qui doit payer
Une rayure n’est pas une garantie d’assurance en soi. C’est sa cause qui permet de déterminer quelle couverture peut s’appliquer. Une trace découverte sur un parking peut provenir d’un accrochage, d’une portière ou d’une dégradation volontaire. Ces situations ne sont pas nécessairement traitées de la même manière par l’assureur.
| Situation | Prise en charge possible | Point à vérifier |
|---|---|---|
| Vous frottez un mur ou un poteau | Votre garantie dommages tous accidents | Franchise et responsabilité |
| Un automobiliste identifié raye votre véhicule | Responsabilité civile du véhicule responsable | Preuves et responsabilité reconnue |
| Une personne raye volontairement la carrosserie | Votre garantie vandalisme, selon le contrat | Plainte et conditions de couverture |
| Vous découvrez une rayure sans en connaître la cause | Selon les garanties et les circonstances établies | Ne pas conclure automatiquement à un vandalisme |
Un responsable identifié facilite le recours, sans tout régler
Si un autre conducteur reconnaît avoir accroché votre voiture, remplissez un constat amiable. Vous pouvez être indemnisé même avec une assurance au tiers, car le recours vise l’assurance du responsable. Si celui-ci refuse de signer, transmettez à votre assureur sa plaque d’immatriculation, les photos des dégâts et les coordonnées des témoins. Son refus ne fait pas disparaître sa responsabilité, mais celle-ci doit être établie.
Si l’auteur identifié n’est pas assuré, le remboursement n’est pas automatique. Votre assureur peut examiner les garanties de votre contrat et les possibilités de recours. Ne présumez pas qu’un mécanisme d’indemnisation couvrira nécessairement de simples dommages matériels et évitez d’engager des frais importants avant d’avoir obtenu des précisions.
Au tiers ou tous risques : les garanties qui font la différence
L’assurance au tiers couvre principalement les dommages que vous causez aux autres. Elle ne rembourse donc généralement pas les dégâts sur votre carrosserie si vous rayez vous-même votre voiture ou si l’auteur reste inconnu. Selon les garanties prévues au contrat, elle peut toutefois vous accompagner dans un recours.
Une formule au tiers intermédiaire ajoute des protections, souvent contre certains événements comme le vol ou l’incendie. Elle ne couvre pas automatiquement les rayures : vérifiez expressément si une garantie vandalisme est incluse et quelles conditions s’appliquent.
L’assurance tous risques comprend habituellement une garantie dommages tous accidents, qui peut intervenir après un frottement contre un obstacle ou un accrochage couvert. Toutefois, « tous risques » ne signifie pas « tous dommages sans conditions ». La couverture des dégradations volontaires, les exclusions, la franchise et les justificatifs demandés varient selon le contrat.
Vandalisme et accident : ne choisissez pas vous-même l’étiquette
Un coup de clé délibéré relève du vandalisme, tandis qu’une portière ouverte maladroitement peut relever d’un dommage accidentel. Si vous ignorez ce qui s’est passé, décrivez les faits observés sans avancer de scénario. La forme des traces, leur emplacement et les témoignages peuvent aider l’assureur à examiner le dossier. L’usure du vernis ou les micro-rayures liées à l’entretien ne sont pas nécessairement considérées comme un événement garanti.
Pour comparer des assurances, demandez si le contrat couvre un coup de clé sans auteur identifié, une rayure accidentelle sur un parking et un frottement dont vous êtes responsable. Vérifiez ensuite les franchises et les exclusions, pas seulement le montant de la cotisation. Les conditions générales et particulières précisent les situations couvertes et les démarches exigées.
Les démarches à engager avant toute réparation
Conservez les preuves dès que vous découvrez les dégâts. Évitez d’appliquer du polish ou de retoucher la carrosserie avant que l’assureur ait pu examiner les éléments : ces interventions peuvent compliquer l’évaluation de la rayure.
- Photographiez le véhicule en plan large, puis les traces en détail. Montrez leur emplacement sur la carrosserie.
- Notez les circonstances connues : lieu, date de découverte, période de stationnement et présence éventuelle de témoins.
- Réunissez les justificatifs : constat amiable, coordonnées du responsable, vidéos disponibles et témoignages.
- Déposez plainte en cas de vandalisme, contre X si l’auteur est inconnu, puis conservez le récépissé.
- Déclarez le sinistre par le canal prévu dans votre contrat et demandez la marche à suivre pour le devis ou l’expertise.
Le délai de déclaration indiqué pour ce type de sinistre est généralement de 5 jours ouvrés à compter de sa connaissance. Vérifiez votre contrat et prévenez rapidement votre assureur. N’attendez pas la fin des démarches de plainte pour le contacter : vous pourrez transmettre les pièces complémentaires ensuite.
Une plainte ne suffit pas, à elle seule, à établir que toutes les conditions d’indemnisation sont réunies. L’assureur peut demander un devis, des précisions ou une expertise. Attendez son accord avant de lancer les réparations, sauf si une mesure urgente de protection est nécessaire. Dans ce cas, convenez de la marche à suivre avec lui et conservez les justificatifs.
Franchise et malus : calculer le véritable reste à charge
La franchise est la somme qui reste à votre charge selon les modalités prévues au contrat. Lorsqu’un tiers identifié doit indemniser intégralement le dommage, une franchise éventuellement avancée peut être récupérée après le recours. Demandez à votre assureur si elle sera appliquée immédiatement et dans quelles conditions elle peut être remboursée.
Pour savoir si une déclaration est intéressante financièrement, comparez le montant du devis à celui de la franchise. Si la réparation coûte moins cher que la franchise, cette garantie ne donnera généralement lieu à aucun remboursement. Si le coût est supérieur, l’indemnité dépendra du dommage retenu et des conditions contractuelles. Même pour un petit sinistre, cette comparaison ne dispense pas de respecter vos obligations de déclaration.
Le malus dépend de la responsabilité, pas de la profondeur
Une petite rayure causée lors d’une manœuvre peut correspondre à un sinistre responsable et entraîner un malus. À l’inverse, un vandalisme reconnu sans responsabilité de votre part n’entraîne normalement pas de majoration du coefficient bonus-malus. Pour une rayure découverte sur un parking alors que l’auteur est inconnu, demandez à l’assureur quelle qualification est retenue. L’absence d’auteur identifié ne suffit pas, à elle seule, à trancher la question de la responsabilité.
L’absence de malus ne garantit pas que votre cotisation restera identique. Le coefficient bonus-malus et l’évolution commerciale du tarif sont deux éléments distincts.
Réparer selon la profondeur, sans aggraver la carrosserie
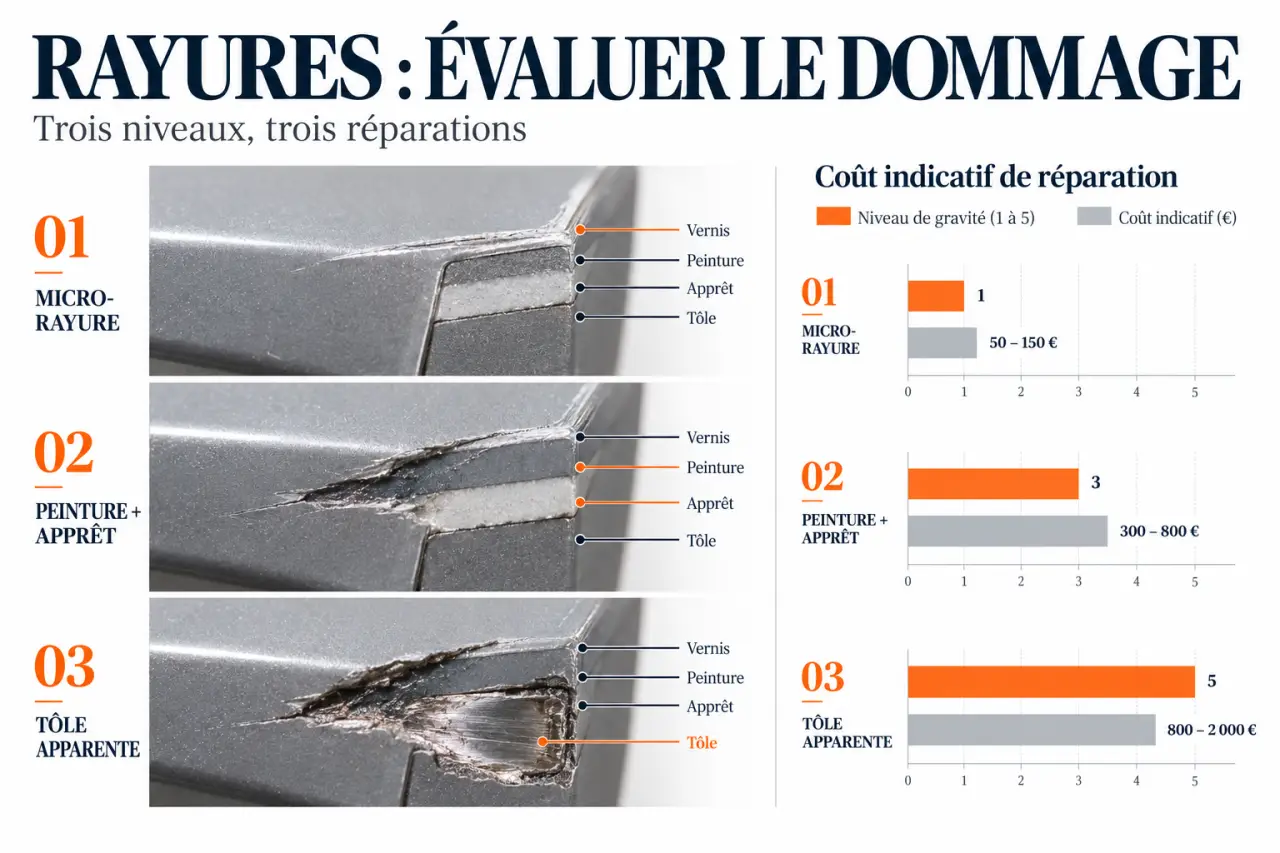
Les micro-rayures touchent généralement la surface du vernis. Sur une carrosserie propre, un produit adapté peut atténuer certaines marques superficielles, à condition de respecter les instructions. Une rayure qui traverse la peinture et laisse apparaître l’apprêt, voire la tôle, nécessite plutôt l’avis d’un carrossier. Si la tôle est à nu, il faut la protéger pour limiter le risque de corrosion.
Le vernis joue le rôle de couche protectrice, comme le revêtement d’une nappe enduite. Frotter trop fort pour faire disparaître une marque peut aussi retirer cette protection autour de la rayure. Sur une voiture, des passages répétés avec un produit abrasif risquent d’amincir le vernis et de créer une zone terne, parfois plus visible que la trace initiale. Mieux vaut parfois conserver une légère marque que chercher à l’effacer à tout prix.
Un stylo de retouche peut masquer un petit éclat, sans garantir un résultat invisible. Évitez le dentifrice et les abrasifs ménagers, dont l’effet sur la finition est difficile à maîtriser. Pour une rayure profonde ou plusieurs panneaux touchés, demandez un devis à un professionnel avant d’entreprendre une réparation.
Pour limiter les micro-rayures, utilisez des accessoires de lavage propres et évitez d’essuyer à sec une carrosserie poussiéreuse. Au stationnement, laisser de l’espace autour des portières réduit certains risques, sans remplacer une garantie adaptée.