Voiture neuve à 5 000 euros : prix réel ou simple apport ?
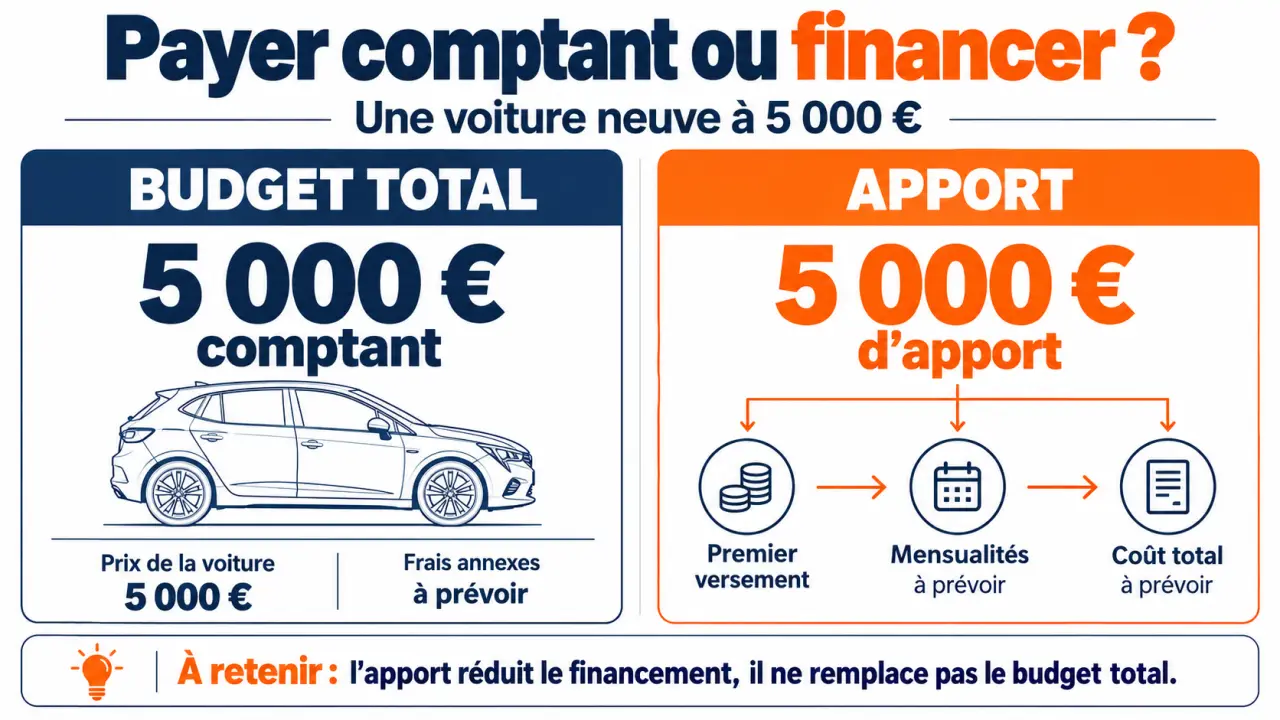
Avec 5 000 euros de budget total, acheter une voiture neuve classique au prix comptant n’est pas une option réaliste sur le marché français. Ce montant correspond plutôt à un apport, à un premier loyer de location ou au prix d’une occasion. La distinction est essentielle : une offre accessible au départ peut engager des dépenses pendant plusieurs années.
Pour trouver une solution adaptée, il faut donc séparer deux projets : disposer immédiatement d’une voiture pour 5 000 euros, ou utiliser cette somme pour financer un véhicule plus cher.
Ce que recouvre vraiment une offre à 5 000 euros
Les petites citadines constituent le segment à examiner en priorité, mais les modèles neufs évoqués dans cette catégorie se situent plutôt à 10 000 euros et plus. Ce repère n’est pas un tarif garanti : les prix varient selon la version, les stocks et les conditions commerciales. Il ne permet donc pas de présenter une citadine précise comme disponible neuve à 5 000 euros.
Une annonce affichant ce montant doit être lue jusqu’aux conditions de vente. Elle peut intégrer une reprise, une aide soumise à conditions ou un financement obligatoire. Une réduction affichée ne correspond pas nécessairement à une économie accessible à tous.
| Montant annoncé | Ce qu’il signifie | Ce qu’il reste à payer |
|---|---|---|
| Prix comptant | Prix d’achat du véhicule | Immatriculation, assurance et éventuels frais distincts |
| Apport de crédit | Part payée avec votre épargne | Capital emprunté, intérêts et frais éventuels |
| Premier loyer majoré | Versement initial d’une location | Loyers suivants et éventuels frais de fin de contrat |
| Prix après reprise | Somme restante après cession de votre ancienne voiture | Conditions de reprise et frais non inclus à vérifier |
Une reprise n’est pas une remise intégrale : vous cédez aussi un bien qui possède une valeur. Comparez le prix de la nouvelle voiture et l’estimation de l’ancienne séparément.
Quelles petites voitures examiner sans confondre neuf et occasion ?
Dacia Sandero, Kia Picanto, Renault Twingo, Toyota Aygo et Fiat Panda reviennent fréquemment dans les recherches de voitures accessibles. Cette liste constitue un point de départ, pas une sélection de véhicules neufs disponibles au même prix. Selon le modèle et sa génération, la recherche portera sur le neuf, les stocks restants ou exclusivement l’occasion.
- Dacia Sandero : à examiner si vous recherchez davantage de polyvalence et devez transporter régulièrement des passagers.
- Kia Picanto : une piste pour les déplacements urbains et le stationnement dans des espaces réduits.
- Renault Twingo et Toyota Aygo : des modèles à comparer notamment sur le marché de l’occasion, en vérifiant leur génération.
- Fiat Panda : une autre petite voiture à considérer selon les annonces, la version et l’état réel.
Pour déterminer quelle citadine neuve est la moins chère au moment de l’achat, demandez des devis sur les versions d’entrée de gamme effectivement commandables. Sans tarifs actualisés et disponibilité confirmée, un classement précis serait trompeur.
Les compromis concernent surtout les équipements, l’habitabilité, la puissance et la valeur de revente. Vérifiez la climatisation, la connectivité, le nombre de places homologuées et le coffre plutôt que de vous fier au seul nom du modèle. Sur route, un essai avec des passagers permet aussi de juger les reprises et le confort sonore.
Pour de courts trajets urbains, une petite essence peut convenir. Pour des déplacements quotidiens sur voie rapide, la stabilité, le confort et l’agrément moteur doivent peser davantage dans la décision.
Crédit, LOA ou LLD : comparer la dépense complète
Avec 5 000 euros d’apport et une capacité de remboursement suffisante, l’accès au neuf devient envisageable. Cela ne transforme toutefois pas le véhicule en voiture à 5 000 euros. Les mensualités parfois annoncées autour de 100 à 150 euros par mois ne prennent leur sens qu’avec la durée, le versement initial et les conditions du contrat.
Le crédit finance un achat, la location finance d’abord un usage
Avec un crédit classique, vous achetez le véhicule et remboursez un emprunt. Comparez le taux annuel effectif global, le montant total dû et les éventuels services annexes. Une durée plus longue peut réduire la mensualité tout en augmentant le coût du financement.
La location avec option d’achat, ou LOA, prévoit une possibilité d’achat à un prix fixé au contrat. La location longue durée, ou LLD, prévoit normalement une restitution. Dans les deux cas, examinez le kilométrage autorisé, l’entretien inclus ou non, les conditions de sortie anticipée et les frais de remise en état. Un premier loyer majoré n’est pas un dépôt de garantie récupérable.
Mettre les offres sur une base comparable
Pour une LOA avec achat final, additionnez le premier loyer, les loyers suivants, l’option d’achat et les frais prévus. Pour une restitution, calculez les sommes versées sur la période sans ajouter l’option, mais en anticipant d’éventuels dépassements kilométriques. Comparez ensuite avec un achat sur la même durée, en tenant compte de la valeur de revente estimée, sans la considérer comme certaine.
L’apport peut agir comme un catalyseur psychologique : une mensualité devenue faible rend soudain acceptable une voiture initialement trop chère. Pour neutraliser cet effet, faites deux calculs séparés : votre trésorerie restante après signature et votre dépense totale sur la durée. Si verser les 5 000 euros vous prive de toute réserve, une mensualité séduisante ne suffit pas à rendre le projet prudent.
Avec 5 000 euros au total, privilégier l’état plutôt que la jeunesse
Si ce montant constitue votre enveloppe maximale, l’occasion est la piste la plus cohérente. Une occasion récente à faible kilométrage n’est cependant pas garantie à ce prix : il faut souvent arbitrer entre âge, kilométrage, catégorie et entretien. Une voiture plus ancienne correctement suivie peut être préférable à une annonce plus flatteuse sans factures.
- Demandez l’historique, les factures et les informations sur les opérations d’entretien à venir.
- Consultez le contrôle technique lorsqu’il est obligatoire, sans le confondre avec une garantie mécanique.
- Essayez le véhicule à froid et sur plusieurs types de routes.
- Vérifiez pneus, freinage, embrayage et fonctionnement des équipements.
- Gardez une réserve pour l’immatriculation, l’assurance et les premières dépenses.
Le neuf apporte une garantie constructeur et un historique sans usage antérieur, mais coûte davantage à l’achat. L’occasion réduit l’investissement initial, au prix d’une vigilance accrue sur l’état mécanique. Comparez également les garanties réellement proposées par le vendeur et leurs exclusions.
Côté électrique, une voiture neuve classique à moins de 5 000 euros n’est pas une perspective réaliste. Des Nissan Leaf, Peugeot iOn ou Citroën C-Zero d’occasion peuvent entrer dans une recherche à petit budget, selon les annonces. Vérifiez surtout l’état de la batterie, l’autonomie adaptée à vos trajets et les possibilités de recharge. Le rétrofit nécessite, lui aussi, un devis spécifique : ce n’est pas automatiquement une solution économique.
Où chercher et quoi exiger avant de signer
Comparez concessions, mandataires et plateformes spécialisées sur une même base : version, motorisation, équipements, statut du véhicule et prix final. Un véhicule pré-immatriculé ou affichant seulement 10, 20 ou 30 kilomètres n’a pas nécessairement les mêmes conditions de garantie qu’un véhicule dont la garantie commence à la livraison. Faites préciser sa date de départ.
Les remises ne suffisent pas à identifier une bonne affaire. Voiture Neuve Discount affiche par exemple des réductions pouvant atteindre 40 %, mais aussi des véhicules à 24 190 euros ou davantage : un fort pourcentage ne rapproche donc pas forcément du budget recherché.
Demandez un devis écrit distinguant prix, frais obligatoires, prestations facultatives, reprise et financement. Vérifiez aussi votre assurance, les restrictions de circulation sur vos trajets et toute aide éventuelle avant de l’intégrer au budget.
La décision tient finalement à votre plafond réel : avec 5 000 euros tout compris, cherchez une occasion contrôlée en conservant une réserve. Avec 5 000 euros d’apport, comparez le neuf financé au coût total, et non à la seule mensualité.